Opracowanie: zespół Kadr i Płac Prospeo · Stan prawny: 4 listopada 2026 r. · Program: Comarch ERP Optima 2026
Latem zatrudniałeś studentów na zlecenie? W styczniu temat wraca. Pracownicy i zleceniobiorcy, którym w 2026 r. wypłaciłeś wynagrodzenie, powinni dostać od Ciebie informację podatkową, a urząd skarbowy musi ją mieć jeszcze wcześniej. Nie każda wypłata wiąże się jednak z obowiązkiem wystawienia PIT-11 – wszystko zależy m.in. od rodzaju umowy, sposobu opodatkowania i zastosowanych zwolnień.
Zebraliśmy pytania, które co roku wracają na forum użytkowników Optimy, i odpowiadamy na nie w jednym miejscu: kto dostaje PIT-11, a kto nie, do kiedy go wysłać i jak przygotować go w programie bez nerwów.
W skrócie
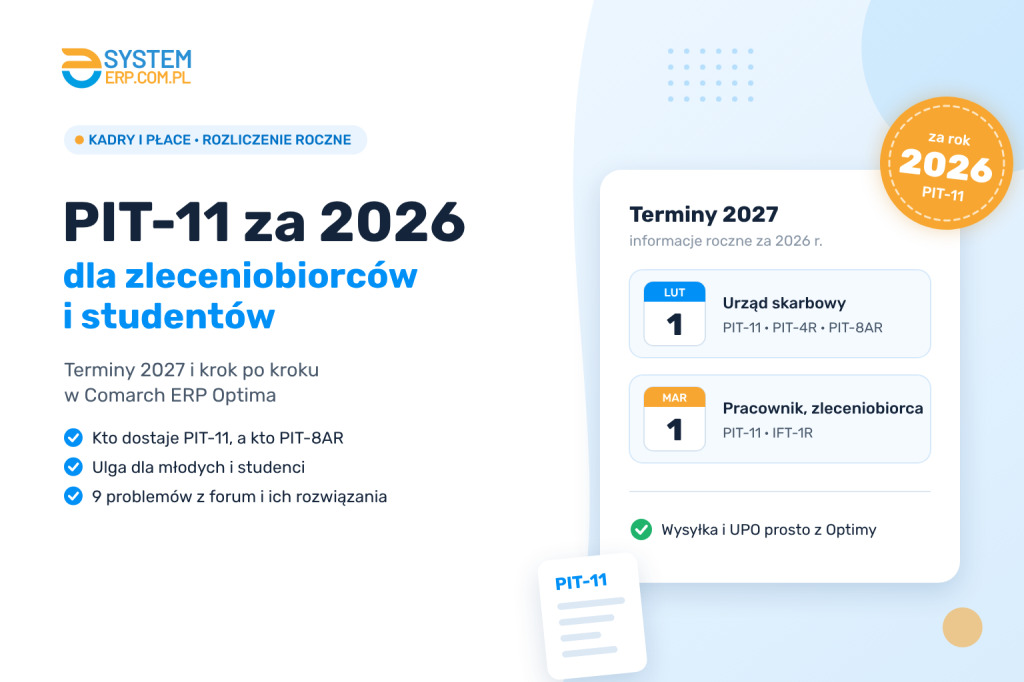
- PIT-11 za 2026 r. wysyłasz do urzędu skarbowego do 1 lutego 2027 r. (31 stycznia to niedziela) – wyłącznie elektronicznie.
- Pracownikowi lub zleceniobiorcy przekazujesz PIT-11 do 1 marca 2027 r. (28 lutego to niedziela).
- Zmiana „PIT-11 tylko na wniosek” nie obejmie rozliczenia za 2026 r. – obowiązują dotychczasowe zasady.
- Osoba do 26 lat korzystająca z ulgi dla młodych też dostaje PIT-11 – przychód zwolniony wykazujesz w części G.
- Zlecenie lub dzieło do 200 zł z osobą, która nie jest Twoim pracownikiem, rozliczasz ryczałtem – zamiast PIT-11 wykazujesz je w PIT-8AR.
1. Czy w 2027 r. nadal trzeba przekazywać PIT-11 podatnikom?
Tak. W 2026 r. Ministerstwo Finansów przygotowało projekt (UDER105), zgodnie z którym PIT-11, PIT-8C, IFT-1R i IFT-2R trafiałyby do podatnika tylko na jego wniosek – urząd skarbowy dostawałby je jak dotąd. Prace nad projektem zostały wstrzymane, a resort potwierdził, że zmiana nie obejmie informacji za 2026 r.
W praktyce oznacza to, że w 2027 r. obowiązują dotychczasowe zasady: PIT-11 trafia do urzędu skarbowego i do każdej osoby, której wypłaciłeś przychód wymagający wykazania w tej informacji.
2. Kto dostaje PIT-11, a kto nie
PIT-11 wystawiasz osobom, od których przychodów jako płatnik obliczałeś zaliczki na podatek – albo nie pobrałeś ich tylko dlatego, że przychód był zwolniony (np. ulga dla młodych). Wszystkie przychody jednej osoby od jednej firmy w danym roku trafiają do jednego PIT-11, nawet jeśli w trakcie roku miała etat, zlecenie i umowę o dzieło.
| Sytuacja | Co wystawiasz | Na co uważać |
|---|---|---|
| Pracownik na umowie o pracę (także zatrudniony tylko część roku) | PIT-11 | Byłemu pracownikowi wysyłasz PIT-11 na ostatni znany adres. |
| Zleceniobiorca lub wykonawca dzieła – umowa powyżej 200 zł albo osoba, która jest też Twoim pracownikiem | PIT-11 | Zaliczki na podatek według zasad ogólnych, standardowo 20% kosztów uzyskania przychodów. W określonych przypadkach możliwe 50% kosztów autorskich. |
| Student lub uczeń do 26 lat na zleceniu | PIT-11 | Ulga dla młodych: przychód zwolniony do 85 528 zł w roku, wykazany w części G. Bez składek ZUS – społecznych i zdrowotnej – o ile nie wykonuje zlecenia dla własnego pracodawcy. |
| Osoba do 26 lat, która nie jest studentem (np. absolwent) | PIT-11 | Ulga dla młodych nadal przysługuje, natomiast składki ZUS nalicza się na zasadach ogólnych, z uwzględnieniem pozostałych tytułów do ubezpieczeń. |
| Zlecenie lub dzieło do 200 zł brutto z osobą, która nie jest Twoim pracownikiem | Brak PIT-11 – wykazujesz w PIT-8AR | Podatek zryczałtowany 12% od przychodu, bez kosztów. Ulga dla młodych tu nie działa – podatek pobierasz także od studenta. |
| Nierezydent podatkowy uzyskujący przychody z umowy zlecenia (art. 29 ust. 1 pkt 1 ustawy o PIT) | Co do zasady IFT-1R | Bez certyfikatu rezydencji – zasadniczo 20% zryczałtowanego podatku. Z certyfikatem – stosujesz właściwą umowę o unikaniu podwójnego opodatkowania. IFT-1R może być wymagany również wtedy, gdy podatku nie pobrano. |
Uwaga na cudzoziemców. Nie każdy cudzoziemiec, który krótko pracuje w Polsce, jest automatycznie nierezydentem. O rezydencji podatkowej decyduje m.in. ośrodek interesów życiowych i długość pobytu (ponad 183 dni w roku). Jeśli status zmieni się w trakcie roku, u tej samej osoby mogą wystąpić obie informacje. Przykład: cudzoziemiec pracuje u Ciebie na zleceniu przez cały 2026 r. Od stycznia do czerwca jest nierezydentem – pobierasz 20% podatku zryczałtowanego. Od lipca, po przekroczeniu 183 dni pobytu i ustaleniu polskiej rezydencji, pobierasz zaliczki według skali. Za 2026 r. wystawiasz mu wtedy IFT-1R (przychody opodatkowane ryczałtem) i PIT-11 (przychody rozliczone na zasadach ogólnych).
Dwie rzeczy, które najczęściej umykają przy osobach do 26 lat i studentach:
- Ulga dla młodych przysługuje do dnia 26. urodzin włącznie, z uwzględnieniem rocznego limitu 85 528 zł. Ze zwolnienia nie korzystają dopiero przychody uzyskane od następnego dnia. Limit obejmuje łącznie umowę o pracę i zlecenie.
- Status studenta kończy się wraz z ukończeniem studiów – co do zasady z dniem złożenia egzaminu dyplomowego – albo ze skutecznym skreśleniem z listy studentów. Od tego dnia zlecenie podlega składkom ZUS na zasadach ogólnych, nawet jeśli zleceniobiorca nie ukończył 26 lat. Zachowanie praw studenta po licencjacie nie oznacza zachowania zwolnienia ze składek. Ulga podatkowa dla młodych działa dalej.
3. Terminy w 2027 r.
| Dokument | Termin | Forma |
|---|---|---|
| PIT-11 do urzędu skarbowego | 1 lutego 2027 r. | Wyłącznie elektronicznie |
| PIT-4R (roczna deklaracja o zaliczkach) | 1 lutego 2027 r. | Elektronicznie |
| PIT-8AR (podatek zryczałtowany, m.in. zlecenia do 200 zł) | 1 lutego 2027 r. | Elektronicznie |
| PIT-11 do pracownika lub zleceniobiorcy | 1 marca 2027 r. | Papier lub elektronicznie |
| IFT-1R do nierezydenta i urzędu skarbowego | 1 marca 2027 r. | Do urzędu wyłącznie elektronicznie, podatnikowi papierowo lub elektronicznie |
Ustawowe terminy to koniec stycznia i koniec lutego. W 2027 r. oba wypadają w niedzielę, więc przesuwają się na najbliższy dzień roboczy. Nie zostawiaj wysyłki na ostatni dzień – w szczycie zdarzają się opóźnienia w odbiorze UPO.
4. Wypłata za grudzień w styczniu – w którym PIT-11?
Liczy się data wypłaty (albo postawienia pieniędzy do dyspozycji), a nie miesiąc, za który należy się wynagrodzenie. Przykłady:
- Zlecenie wykonane w grudniu 2026 r., wypłacone 10 stycznia 2027 r. – przychód trafi do PIT-11 za 2027 r.
- Wynagrodzenie za grudzień 2025 r. wypłacone w styczniu 2026 r. – jest w PIT-11 za 2026 r.
To najczęstsza przyczyna telefonów „w PIT-11 jest inna kwota niż suma moich wypłat za rok”. W Optimie o roku decyduje data wypłaty na liście płac. Przed naliczeniem PIT-11 przejrzyj listy płac z przełomu 2025/2026 i 2026/2027 i sprawdź, czy daty wypłat są zgodne z tym, kiedy pieniądze faktycznie wyszły z konta. Ta sama zasada dotyczy limitu ulgi dla młodych – 85 528 zł liczysz od wypłat dokonanych w danym roku.
5. Dziewięć problemów, które co roku wracają na forum Optimy
Poniższe sytuacje to pytania, które użytkownicy Comarch ERP Optima zadają w Społeczności Comarch co roku między grudniem a marcem.
1) „Nie ma jeszcze formularza za ten rok”
Comarch udostępnia aktualne wzory deklaracji w aktualizacjach programu. Zanim zaczniesz naliczać, zainstaluj najnowszą wersję Optimy – przed aktualizacją zrób kopię bazy. Na dzień 4 listopada 2026 r. aktualnym wzorem pozostaje PIT-11(29) – Ministerstwo Finansów nie opublikowało nowej wersji formularza za 2026 r.
2) „Program podpowiada zły rok”
Przy tworzeniu deklaracji Optima proponuje okres zgodny z datą systemową. W styczniu 2027 r. podpowie więc 2027 r. Ustaw ręcznie okres od 01.01.2026 do 31.12.2026. Jeśli zobaczysz komunikat „Okres deklaracji PIT-11 musi być zawarty w tym samym roku kalendarzowym”, to właśnie zakres dat obejmuje dwa lata.
3) „Deklaracja nie chce się wysłać”
Sprawdź po kolei:
- masz ważny kwalifikowany podpis elektroniczny, a osoba podpisująca ma złożone w urzędzie upoważnienie UPL-1;
- w Start / Konfiguracja / Stanowisko / Ogólne / e-Deklaracje wskazany jest katalog na pliki XML;
- w Start / Konfiguracja / Program / Ogólne / e-Deklaracje adres usługi to https://bramka.e-deklaracje.mf.gov.pl/;
- urząd skarbowy (Ogólne / Inne / Urzędy) ma uzupełniony kod urzędu.
Deklaracji PIT-11(29) nie musisz wcześniej ręcznie blokować – program zamyka je automatycznie podczas wysyłki.
4) „Wysłałem, ale nie mam UPO”
UPO trzeba odebrać osobno: w Płace i Kadry / Deklaracje PIT pracowników zaznacz deklaracje i użyj opcji Pobierz UPO. Poprawny odbiór kończy się komunikatem „Przetwarzanie dokumentu zakończone poprawnie, pobrano UPO”. Jeśli serwer Ministerstwa Finansów zgłosi błąd, odblokuj deklarację (prawy przycisk myszy – Odblokuj deklaracje), popraw dane i wyślij ponownie. UPO zapisz lub wydrukuj seryjnie – to Twój dowód złożenia.
5) „PIT-11 nie zgadza się z PIT-4R”
Podczas weryfikacji rozliczeń rocznych warto porównać zaliczki wykazane w informacjach PIT-11 z wartościami z deklaracji PIT-4R. Pamiętaj jednak, że PIT-11 wykazuje zaliczki faktycznie pobrane, a PIT-4R – zaliczki należne, dlatego wartości te nie zawsze muszą być identyczne. W przypadku rozbieżności w Comarch ERP Optima sprawdź przede wszystkim:
- konfigurację typów wypłat, w szczególności ustawienie pozycji na deklaracji PIT;
- zgodność dat wypłat i okresów deklaracji podatkowych;
- czy po korektach list płac deklaracje zostały ponownie przeliczone;
- czy poszczególne składniki wynagrodzenia zostały prawidłowo zakwalifikowane podatkowo.
6) „Na PIT-11 jest zły adres”
Domyślnie Optima bierze adres z formularza danych kadrowych. Jeśli chcesz wykazać adres zamieszkania inny niż zameldowania: uzupełnij Dodatkowe dane kadrowe (sekcja Adres zamieszkania), na zakładce [2 Nr ident./Podatki] zaznacz Adres zamieszkania zamiast adresu zameldowania na deklaracji PIT, zapisz i utwórz deklarację ponownie. Przy okazji sprawdź urząd skarbowy przypisany do osoby.
7) „Osoba do 26 lat przekroczyła limit ulgi albo ukończyła 26 lat”
Optima nalicza podatek proporcjonalnie w miesiącu przekroczenia progu 85 528 zł. Na PIT-11 przychód do limitu trafia do części G (przychody zwolnione), a nadwyżka – do części E. Warunek: w kartotece jest poprawna data urodzenia, a na zakładce [2 Nr ident./Podatki] formularza pracownika w polu Zwolnienia z PIT wybrano Osoba do 26 lat.
8) „Etat i zlecenie albo dwie umowy z przerwą”
Nie twórz osobnych PIT-11 dla każdej umowy. Jedna osoba = jeden PIT-11 od Twojej firmy za cały rok; przychody z umowy o pracę i ze zlecenia program wykazuje w różnych wierszach części E.
9) „Pomyłka po wysyłce”
Utwórz nową deklarację z celem Korekta informacji, wyślij ją do urzędu i przekaż poprawiony PIT-11 osobie, której dotyczy. Pierwotnej deklaracji nie usuwaj.
6. PIT-11 w Comarch ERP Optima krok po kroku
- Zabezpiecz dane. Zrób kopię bazy i zaktualizuj Optimę do wersji z formularzami za 2026 r.
- Sprawdź kartoteki. PESEL i data urodzenia, adres, urząd skarbowy, ustawienie zwolnienia dla osób do 26 lat, adres e-mail (jeśli wyślesz PIT-11 elektronicznie).
- Sprawdź listy płac z przełomu roku – daty wypłat decydują o tym, w którym roku jest przychód.
- Nalicz PIT-11 seryjnie. Płace i Kadry / Kadry → zaznacz pracowników → Deklaracje seryjne → PIT-11 → określ okres (01.01–31.12.2026) i cel złożenia → nalicz deklaracje. Dla jednej osoby: Kadry → pracownik → Deklaracje pracownika → PIT-11 → Dodaj → Utwórz deklarację → Zapisz. Biura rachunkowe mogą naliczyć PIT-11 dla wielu firm naraz: Operacje wielofirmowe / Operacje seryjne / Deklaracje/Zaliczki / Deklaracje PIT/CIT / PIT-11.
- Sprawdź wynik. Przed wysyłką zweryfikuj kompletność i poprawność naliczonych informacji PIT-11. Pomogą w tym wydruki dostępne w Optimie: Pracownicy z przychodami, Zestawienie wypłat pracownika oraz Zestawienie wynagrodzeń wg typów wypłat.
- Wyślij. W Płace i Kadry / Deklaracje PIT pracowników zaznacz deklaracje, kliknij prawym przyciskiem myszy → Wyślij e-Deklaracje → wybierz certyfikat podpisu. Deklaracje PIT-11(29) są blokowane automatycznie podczas wysyłki.
- Odbierz UPO. Pobierz UPO, a potem Wydruk danych / Wydruki seryjne UPO / Urzędowe poświadczenie odbioru.
- Przekaż PIT-11 osobom – wydrukiem albo elektronicznie (szczegóły niżej).
- Nie zapomnij o PIT-4R i PIT-8AR – termin jest ten sam co dla PIT-11 do urzędu, ale deklaracje przygotowujesz z innych miejsc programu: PIT-4R w Płace i Kadry / Zaliczki na PIT-4R, PIT-8AR w Płace i Kadry / Podatek na PIT-8AR. Roczna deklaracja PIT-4R korzysta z danych z miesięcznych deklaracji pomocniczych PIT-4, a PIT-8AR – z PIT-8A, więc sprawdź także ich poprawność za poszczególne miesiące.
Jak przekazać PIT-11 elektronicznie
- Seryjnie e-mailem – wymaga modułu CRM: skonfiguruj konto pocztowe (Start / Konfiguracja / Program / CRM / Konta e-mail), uzupełnij adresy e-mail w danych kadrowych, a potem w Płace i Kadry / Deklaracje PIT pracowników zaznacz osoby i wybierz Wyślij / Wydruki seryjne PIT-11 / PIT-11 (wiele plików – e-mail). Każda osoba dostanie tylko swój plik.
- Pojedynczo – bez modułu CRM: z formularza deklaracji wybierz Wyślij / Deklaracja PIT-11 (wysyłka domyślną pocztą komputera).
- Przez Comarch HRM – PIT-11 udostępnisz pracownikom w sekcji „Moje dokumenty”, korzystając z funkcji udostępniania wydruków z Comarch ERP Optima.
Przepisy dopuszczają elektroniczne przekazywanie informacji PIT-11. W interpretacji indywidualnej z 24 listopada 2023 r. (0113-KDIPT2-3.4011.716.2023.1.KKA) Dyrektor KIS potwierdził możliwość udostępniania dokumentów na zabezpieczonej platformie internetowej bez dodatkowej zgody podatnika. PIT-11 zawiera jednak dane osobowe, więc zadbaj o bezpieczeństwo: przy wysyłce e-mailem stosuj pliki PDF zabezpieczone hasłem, przekazywanym odrębnym kanałem, i zachowaj potwierdzenie przekazania dokumentu.
7. Lista kontrolna przed 1 lutego 2027 r.
- ☐ Optima zaktualizowana do wersji z formularzami za 2026 r., kopia bazy zrobiona.
- ☐ Lista wszystkich osób, którym w 2026 r. cokolwiek wypłaciłeś – także jednorazowe zlecenia i byli pracownicy.
- ☐ Daty wypłat na listach płac z przełomu 2025/2026 i 2026/2027 zgodne z rzeczywistością.
- ☐ Dane osobowe, adresy i urzędy skarbowe w kartotekach uzupełnione.
- ☐ Osoby do 26 lat: daty urodzenia, ustawienie zwolnienia z PIT i statusy studentów sprawdzone.
- ☐ Zlecenia do 200 zł rozliczone ryczałtem i ujęte w PIT-8AR.
- ☐ Nierezydenci: sprawdzony sposób opodatkowania i właściwa informacja podatkowa (IFT-1R lub PIT-11).
- ☐ Podpis kwalifikowany ważny, UPL-1 złożone dla osoby podpisującej.
- ☐ PIT-11, PIT-4R i PIT-8AR wysłane, UPO odebrane i zapisane.
- ☐ Zaplanowane przekazanie PIT-11 osobom do 1 marca 2027 r. (IFT-1R – także do 1 marca).
8. Najczęstsze pytania
Czy muszę wystawić PIT-11 osobie do 26 lat, od której nie pobrałem podatku?
Tak. Przychód zwolniony z ulgi dla młodych wykazujesz w PIT-11 w części G. Podatnik może go potrzebować do własnego zeznania, jeśli ma inne dochody, a rodzice – np. przy rozliczaniu ulgi na dziecko.
Zleceniobiorca pracował jeden dzień za 180 zł. Wystawiam PIT-11?
Jeśli nie jest Twoim pracownikiem, a kwota w umowie nie przekracza 200 zł – nie. Pobierasz 12% podatku zryczałtowanego i wykazujesz go w PIT-8AR. Jeśli umowa była na kwotę wyższą niż 200 zł albo osoba jest u Ciebie zatrudniona na etacie – tak.
Czy mogę wysłać PIT-11 e-mailem?
Tak – przepisy dopuszczają formę elektroniczną. Zadbaj o poprawny adres i ochronę danych w pliku (PDF z hasłem przekazanym innym kanałem).
Co grozi za spóźnienie?
Nieterminowe przekazanie PIT-11 podatnikowi lub urzędowi skarbowemu może skutkować odpowiedzialnością na podstawie art. 80 § 2 Kodeksu karnego skarbowego, który przewiduje karę grzywny do 180 stawek dziennych. W przypadku mniejszej wagi czyn może zostać uznany za wykroczenie skarbowe. Jeśli termin został przekroczony, jak najszybciej dopełnij obowiązku przekazania informacji.
Nie chcesz robić tego sam?
Konsultanci Prospeo – Strategicznego Integratora Comarch – sprawdzą konfigurację Płac i Kadr w Twojej Optimie, przygotują i wyślą PIT-11, PIT-4R i PIT-8AR, a potem pokażą, jak zrobić to samodzielnie w przyszłym roku.
- Pakiet godzin konsultanta – rozliczasz tylko faktycznie wykorzystany czas.
- Comarch ERP Optima Kadry i Płace w subskrypcji – z bieżącymi aktualizacjami formularzy.
Kontakt: zamowienia@systemerp.com.pl · tel. 730 799 599
Zatrudniasz studentów także w sezonie? Przeczytaj: Wakacyjne zlecenia? Jak rozliczać umowy zlecenia i o dzieło krok po kroku.
Artykuł ma charakter informacyjny i nie stanowi porady podatkowej. Stan prawny na 4 listopada 2026 r.